



VERöFFENTLICHUNG
Navigating Europe’s defense investment landscape: Key takeaways
July 20, 2026
Read time: 5 min
Europe’s defense sector is undergoing a profound transformation driven by heightened geopolitical tensions, evolving security requirements, and unprecedented public investment commitments. The commitment by European nations to increase defense-related spending to 5% of GDP is creating one of the largest industrial investment opportunities in recent decades, extending beyond military equipment into critical infrastructure, manufacturing capacity, logistics, and technology development.
In our latest webinar, we took a look at the developments and trends driving progress and innovation in the sector, with a particular eye to what is most note-worthy and interesting for investors.
Read on for our key takeaways:
Defense investment is accelerating
European governments are making unprecedented long-term commitments to defense and security spending, creating opportunities across manufacturing, critical infrastructure and advanced technologies. Initiatives such as the ReArm Europe Plan are designed to strengthen Europe’s defense industrial base and strategic resilience, while recent conflicts have reinforced the importance of resilient supply chains and scalable production.
Key growth areas include:
- Artificial intelligence and autonomous systems.
- Advanced manufacturing, software and space technologies.
- Critical infrastructure and supply chain resilience.
Innovation is reshaping the market
Rapid technological advancement is attracting significant venture capital and private equity investment, particularly in AI, autonomous systems and software-enabled capabilities. Established defense contractors are increasingly partnering with emerging technology companies through joint ventures, strategic partnerships and acquisitions to combine innovation with industrial scale. As discussed during the webinar, consolidation is expected to accelerate as companies seek to strengthen capabilities and respond to evolving procurement requirements.
Regulation is evolving alongside investment
Europe is adapting its regulatory framework to strengthen strategic autonomy and defense readiness. Recent initiatives, including the Defence Readiness Omnibus package and Defence Readiness Roadmap 2030, demonstrate a broader shift towards supporting industrial resilience and European defense capabilities. Competition policy is also evolving, with the European Commission’s draft revised EU Merger Guidelines recognising that scale-enhancing transactions may contribute to defense readiness and security of supply. As a result, consolidation is becoming an increasingly important feature of the sector.
National security is becoming central to transactions
Foreign investment screening is playing an increasingly significant role in cross-border transactions involving defense, dual-use technologies and critical infrastructure. Proposed reforms to the EU Foreign Direct Investment Screening Regulation would expand mandatory screening across strategic sectors, increase scrutiny of indirect ownership structures and strengthen cooperation between Member States. Regulatory approvals are therefore becoming an increasingly important consideration for transaction timing and execution.
Export controls are now a strategic investment issue
Export controls and sanctions have evolved beyond traditional compliance obligations and increasingly influence valuation, transaction timelines, supply chain decisions and exit opportunities. Investors should assess export controls alongside foreign investment screening and competition issues from the outset, particularly where businesses develop or use strategic technologies. Regulators are also placing greater emphasis on software, technical know-how and technology transfers, rather than physical exports alone.
Successful due diligence should consider:
- The technologies and products subject to export controls, including dual-use items.
- The interaction between EU, UK and US regulatory regimes.
- Licensing requirements that could affect future operations or exit options.
Early planning creates value
Competition law, foreign investment screening, export controls and sanctions increasingly operate together around the same strategic technologies. Businesses with robust governance, licensing strategies and compliance frameworks are better positioned to manage regulatory scrutiny, reduce execution risk and maximise long-term value. An integrated approach to regulatory due diligence can improve deal certainty and help avoid costly delays later in the transaction process.
Conclusion
As Europe continues to strengthen its defense capabilities, investors will need to balance significant commercial opportunities with an increasingly complex regulatory environment. Those that incorporate regulatory considerations into investment planning from the outset will be best placed to execute successful transactions and create long-term value.


Neuere Entwicklungen im Steuerrecht: Begründung von Betriebsstätten durch grenzüberschreitendes Homeoffice
VERöFFENTLICHUNG
Neuere Entwicklungen im Steuerrecht: Begründung von Betriebsstätten durch grenzüberschreitendes Homeoffice
Neue Zeitschrift für Gesellschaftsrecht
Juli 2026
Read time: 2 min
Das aktualisierte BMF-Schreiben und der überarbeitete OECD-Musterkommentar schaffen mehr Klarheit bei der Frage, wann grenzüberschreitendes Homeoffice oder Workation zur Begründung einer Betriebsstätte führen können. Insbesondere die neu eingeführte 50 %-Schwelle gibt Unternehmen eine wichtige Orientierung für die Praxis, auch wenn im Einzelfall weiterhin Abgrenzungsfragen bestehen.
Dr. Gero Burwitz erläutert in seinem Beitrag „Neuere Entwicklungen im Steuerrecht: Begründung von Betriebsstätten durch grenzüberschreitendes Homeoffice“ in der NZG die wesentlichen Neuerungen sowie deren praktische Auswirkungen für international tätige Arbeitgeber.

A new era for EU merger control? Key takeaways from the draft guidelines
CLIENT ALERT / VERöFFENTLICHUNG
A new era for EU merger control? Key takeaways from the draft guidelines
May 5, 2026
Read time: 15 min
Overview
On 30 April 2026, the European Commission published its recast 2026 draft merger guidelines, which would replace the current horizontal and non-horizontal regime with a single, unified framework, with the stated ambition of materially reshaping European Union (EU) merger review.
The draft guidelines provide greater scope for companies to rely on industrial scale, sustainability, resilience and innovation efficiencies through a structured “theory of benefit” framework. Moreover, the draft guidelines introduce a new “innovation shield” safe harbour for transactions involving small, innovative companies, clarifying which types of transactions the Commission is likely to consider as “killer acquisitions” and which may benefit from the new “innovation shield”. At the same time, the Commission will place increased evidentiary weight on internal documents to support pro-competitive arguments.
On the flip side, the draft guidelines abolish the existing safe harbours, which means that transactions previously considered low risk may now face closer scrutiny, greater reliance on economic evidence, and longer review timelines. The draft guidelines also expand the Commission’s theories of harm, including through a sharper focus on important competitive forces, coordinated effects, access to commercially sensitive information, diagonal mergers, entrenchment of dominance, labour-market monopsony, minority shareholdings and common ownership, portfolio effects, and innovation harm, while adopting a more holistic value-chain and counterfactual assessment.
In practice, companies should prioritise document hygiene at an early stage, including by briefing commercial and strategy teams ahead of deal discussions and reviewing internal materials with the expectation that they may be closely scrutinised in any merger investigation (2026 Draft Guidelines, paras. 39, 50–52).
Background
In a move closely aligned with the EU’s broader strategy to strengthen Europe’s global competitiveness, the publication of the draft guidelines illustrates how Brussels is reshaping EU merger control for a more contested and dynamic global economy. By proposing a single, streamlined framework to replace the 2004 horizontal merger guidelines and the 2008 non-horizontal merger guidelines, the Commission signals a meaningful shift in how mergers will be assessed going forward.
The reform responds directly to the political and economic imperatives identified in (published in September 2024), which urged a more active role for merger control in supporting European industrial scale, innovation, and resilience. Against the backdrop of intensified geopolitical competition, supply-chain disruptions, and the EU’s strategic autonomy agenda, the draft guidelines acknowledge expressly that “the global geopolitical and trade context has changed” and that “industrial scale and global competitiveness have become increasingly important”. Merger control is reframed as a tool that supports the EU’s broader policy objectives – including competitiveness, resilience, security of supply, and defence readiness – alongside the protection of effective competition.
The review forms part of a wider policy debate on whether EU merger control should better reflect global competition, resilience, and innovation, while still preserving effective competition in the internal market. The draft guidelines reflect this tension, combining a broader enforcement toolkit with a more contextual and evidence-based assessment.
This client alert highlights some of the key changes introduced by the draft guidelines, and discusses their practical implications for transaction planning, deal risk assessment, and engagement with the Commission going forward.
Scale, resilience, and strategic autonomy as pro-competitive factors
In response to Draghi’s report, the draft guidelines treat, for the first time, industrial scale, resilience, and security of supply not merely as policy backdrop but as substantive parameters relevant to the competitive assessment (2026 Draft Guidelines, paras. 17–19, 297–300). Scale-enhancing transactions – particularly those that combine activities across Member States, enable European firms to compete in global markets, or secure access to critical inputs – may be viewed more favourably, provided sufficient post-merger competition remains (2026 Draft Guidelines, para. 13). “Defence readiness” is expressly defined as a relevant resilience parameter, signalling that consolidation in defence, semiconductors, batteries, critical minerals, and other strategically sensitive sectors may benefit from the new framework (2026 Draft Guidelines, para. 15).
It should be emphasised, however, that the underlying SIEC test remains unchanged. The new pro-competitive parameters inform the Commission’s exercise of its existing discretion; they do not displace the legal standard. A transaction that creates or strengthens market power without sufficient countervailing benefits will continue to face a steep climb to clearance, irrespective of its industrial logic.
More room for sustainability and innovation arguments: The “theory of benefit” framework and the innovation shield
Conceptually, the most significant change is the introduction of a structured “theory of benefit” framework (2026 Draft Guidelines, para. 25). What used to be the Commission’s rarely applied “efficiency defence”, pro-competitive arguments under the “theory of benefit” framework are now assessed alongside theories of harm under the same evidentiary standard. The draft guidelines distinguish between direct efficiencies (immediate cost savings or quality improvements) and dynamic efficiencies (longer-term gains in innovation, investment, sustainability, or resilience). The traditional analytical conditions – efficiencies must be verifiable, merger-specific, and beneficial to consumers – are retained, but the scope of recognised benefits is markedly broader.
The draft guidelines significantly broaden the Commission’s approach to efficiencies, explicitly recognising sustainability, resilience, and innovation benefits alongside more traditional cost, price, and quality gains. In addition to short-term efficiencies, parties may rely on longer-term dynamic benefits (including accelerated innovation, improved security of supply, and sustainability outcomes), as well as collective benefits and non-use value (2026 Draft Guidelines, paras. 321 and 337). Importantly, the Commission has moved away from the rigid two-year horizon traditionally applied to the materialisation of benefits, which is particularly significant for capital-intensive sectors with longer investment cycles (such as defence, energy, telecommunications, and infrastructure).
Another novelty is the introduction of an “innovation shield” for acquisitions involving small, innovative companies or R&D projects which the Commission may have labelled as “killer acquisitions” in the past (2026 Draft Guidelines, paras. 192 et seq.). The draft guidelines list five scenarios under which such transactions are unlikely to raise competition concerns and may instead facilitate faster and more effective market entry of innovation.
For example, one of these scenarios relates to an overlap between one merging party’s R&D project with another party’s existing activities and applies if the merging parties do not have a post-merger market share (individually or combined) of more than 40% and there are at least three competitors with R&D projects independent from the merging parties. As a result, the Commission envisages clearing the transaction without finding a significant competition concern. This is a welcome concept, as it creates greater legal certainty and planning comfort for innovation-driven M&A, particularly in early-stage, R&D-intensive sectors.
From safe harbours to flexible screens: A shift in merger assessment certainty
The draft guidelines mark a clear departure from the “safe harbour” thresholds that characterised the 2004 guidelines (2004 Guidelines, paras. 19–21). While similar HHI and market share metrics remain, they now function only as indicative screening tools rather than providing comfort that a deal will be cleared absent further scrutiny (2026 Draft Guidelines, para. 129).
For businesses, this shift results in reduced up-front certainty. Transactions that would previously have fallen squarely within the safe harbours may now attract closer scrutiny, while high market shares no longer automatically give rise to competition concerns, reflecting the Commission’s move towards a more dynamic evidence-based assessment and broader enforcement discretion (2026 Draft Guidelines, paras. 126–129).
The shift is particularly impactful in concentrated markets. Where a transaction results in high combined market shares or a significant increase in concentration, parties should expect a higher evidentiary burden to demonstrate the absence of harm to competition (2026 Draft Guidelines, para. 127). More generally, businesses should anticipate more granular factual and economic assessments, greater reliance on economic evidence, and potentially longer review timelines – including for deals that may previously have been considered low risk.
Expanded theories of harm: Increased merger scrutiny
The draft guidelines materially expand the circumstances in which the Commission may intervene, increasing the likelihood that transactions previously viewed as low risk will now attract closer scrutiny. For businesses, this translates into a need for earlier and broader antitrust risk assessment, particularly in innovation-led, data-driven, and highly interconnected markets, where competitive dynamics evolve rapidly and traditional indicators may be less informative.
A key shift is the Commission’s enhanced focus on “important competitive forces”. Acquisitions of targets with limited or no current market share (such as disruptive entrants, fast-growing firms, or companies with strong R&D capabilities) may still raise concerns where they are seen as exerting, or likely to exert, meaningful competitive pressure (2026 Draft Guidelines, paras. 138–142). This is especially relevant for innovation-driven and growth-stage acquisitions, where future competition, rather than existing overlap, sits at the heart of the assessment.
The draft guidelines also widen the scope for coordinated-effects analysis. Minority shareholdings, joint ventures, and other structural links, as well as reliance on shared data, algorithms, or AI tools, are explicitly identified as potential coordination enablers. As a result, transactions in transparent, data-rich markets are more likely to face probing questions, even where traditional coordination concerns would previously have been considered remote (2026 Draft Guidelines, para. 267).
Access to commercially sensitive information is now recognised as a standalone theory of harm. Transactions that facilitate data access or information flows may therefore be challenged even in the absence of traditional foreclosure or coordination concerns (2026 Draft Guidelines, paras. 282, 286).
The introduction of “diagonal mergers” – where one party controls an input or customer base that is important for the other party’s competitors – further expands intervention risk. Such transactions are singled out for heightened scrutiny and are less likely to benefit from efficiency arguments, increasing uncertainty for parties operating across interlinked levels of the value chain (2026 Draft Guidelines, para. 251).
Finally, innovation harm is elevated to a core theory of intervention. The Commission may intervene solely based on reduced innovation rivalry, including overlaps in R&D pipelines or capabilities, even where there is no clear product market overlap. This significantly raises the bar for R&D-intensive transactions, making early innovation mapping and robust evidence of continued competitive pressure increasingly critical. The graft guidelines thus codify the analytical principles developed in Dow/DuPont and Bayer/Monsanto.
In a notable expansion of the Commission’s enforcement perimeter, the draft guidelines introduce labour markets as a standalone parameter of competitive assessment (2026 Draft Guidelines, paras. 160–162). A transaction may now be assessed for its impact on workers’ wages, working conditions, and mobility where it creates or strengthens monopsony or oligopsony power on the relevant labour market. The Commission has, however, made clear that effects on workers unrelated to competition (such as post-merger restructuring) fall outside the scope of the assessment. The implications are particularly acute for transactions involving specialised workforces with limited alternative employers, such as in life sciences, technology, professional services, and certain manufacturing sectors.
The draft guidelines also codify entrenchment of a dominant position as a standalone theory of harm (2026 Draft Guidelines, paras. 252–258), drawing on the principles applied in Booking/eTraveli. Entrenchment may arise where the merged firm acquires assets that structurally reinforce existing barriers to entry or expansion – such as data, intellectual property, customer-acquisition channels, or critical infrastructure – within a “core market” or across an interconnected ecosystem of related markets. This theory is particularly relevant for digital platforms, technology ecosystems, and other sectors characterised by network effects, scale economies, or customer inertia.
In addition, loss of investment competition is now codified as a separate theory of harm (2026 Draft Guidelines, Section II.B.3), distinct from innovation competition. This recognises that mergers may dampen competitive incentives to invest in capacity, distribution, or other infrastructure even where R&D rivalry is not directly affected – a development of particular relevance for capital-intensive sectors such as energy, telecommunications, infrastructure, and manufacturing.
The draft guidelines also treat non-controlling minority shareholdings and common institutional ownership as potential standalone theories of harm (paras. 163–166). The draft guidelines point out that the competitive pressure may be reduced in situations where one of the merging companies is a non-controlling minority shareholder in a company that competes with the other merging company.
The Commission will not, in principle, consider shareholdings below 5% as relevant in isolation, but holdings at or above this threshold may give rise to a SIEC (Significant Impediment of Effective Competition) even absent additional rights or formal influence. Common ownership across competitors – typically through institutional investors with broad portfolio holdings across a sector – may also be considered as a contributing factor to a loss of head-to-head competition. These developments have direct implications for financial sponsors, sovereign wealth funds, and institutional investors, and warrant careful pre-deal assessment of cross-shareholdings within the relevant industry.
The draft guidelines further list portfolio effects as a distinct theory of harm (paras. 287–290), applicable to mergers combining products that are neither substitutes nor complements but which together strengthen the merged firm’s bargaining position vis-à-vis common customers – for example, by increasing the cost to retailers of de-listing the merged firm’s products or by increasing the cost and risk of patent litigation for rivals.
Holistic value chain assessment and counterfactual analysis: Broader scope, greater evidentiary demands
Rather than focusing narrowly on classic vertical relationships (e.g., input or customer foreclosure), the draft guidelines decisively move away from the traditional, category-based approach to non-horizontal mergers. Where the 2008 guidelines assessed foreclosure primarily at individual levels of the supply chain, the new draft guidelines require the Commission to assess competitive effects more holistically across the value chain and across related markets, taking into account the parties’ position and influence at multiple levels of supply and distribution (2008 Guidelines, paras. 3–6, 28–32, 58–60; 2026 Draft Guidelines, para. 249). This means transactions may face scrutiny beyond their immediate overlaps, including indirect or ecosystem effects across related markets, as well as in circular-economy contexts.
At the same time, the draft guidelines introduce a more structured, yet potentially more flexible, approach to the counterfactual analysis. While the Commission will continue to compare how the market is likely to develop with and without the merger, it may now depart from prevailing conditions where there is convincing evidence of expected change, such as evolving market trends or credible alternative transactions (2004 Guidelines, para. 9; 2026 Draft Guidelines, paras. 37–44).
This creates an opportunity for parties to argue that any deterioration in competitive conditions would have arisen even absent the deal. However, this flexibility comes with higher evidentiary expectations: Arguments must be supported by robust, contemporaneous pre-deal evidence, and parties are expected to provide supporting material early in the review process (2026 Draft Guidelines, para. 29).
In practice, companies should anticipate a broader and more integrated competitive assessment, combined with a heightened need to substantiate forward-looking arguments with robust internal documents and market evidence. Early preparation and consistency between deal rationale, internal materials, and counterfactual narratives will be critical.
Member State intervention and the one-stop shop
The draft guidelines also clarify the limits of Member State intervention in transactions falling within the Commission’s exclusive jurisdiction. Building on Article 21 of the EU Merger Regulation (EUMR), the Commission has signalled a more robust stance against fragmentation of the one-stop shop, including a presumption that intra-EU mergers are not, as such, contrary to a Member State’s public security interests. Member State action under Article 21(4) of the EUMR remains possible to protect legitimate non-competition interests – public security, media plurality, and prudential rules – but the Commission has signalled that it intends to police the boundaries of those carve-outs more closely, particularly in energy, banking, media, and telecommunications.
The interface between EU merger control and national foreign direct investment (FDI) screening regimes – increasingly tested in recent cross-border energy, banking, infrastructure, and technology transactions – will remain a critical area of strategic planning. While the draft guidelines do not affect Member States’ powers under their own FDI legislation, they raise the prospect of more vigorous Commission scrutiny where Article 21 is invoked alongside, or in substitution for, FDI tools.
Document hygiene as a deal risk: Heightened scrutiny of internal evidence
The draft guidelines place materially greater weight on internal documents, reinforcing the importance of careful document creation and management. Strategy and planning materials using terms such as “rationalisation”, “capacity discipline”, or “pricing leadership” may be interpreted as signalling reduced competitive pressure or coordination concerns (2026 Draft Guidelines, paras. 180, 194).
The draft guidelines codify the evidentiary principles developed in Wieland-Werke, confirming that contemporaneous, ordinary-course documents – especially those prepared close in time to the transaction and by operational teams – are treated as particularly reliable evidence (paras. 39, 50). Documents addressing pricing, capacity, or competitive dynamics, as well as statements against a party’s interest, carry heightened probative value (2026 Draft Guidelines, paras. 39, 53).
For businesses, this means internal materials can play a decisive role in merger reviews. The Commission retains broad discretion in assessing evidence and may even rely heavily on a single document where it is considered credible (2026 Draft Guidelines, paras. 42, 52, 54–55). Importantly, the absence of problematic documents does not, in itself, reduce risk (2026 Draft Guidelines, paras. 51–53).
These principles apply equally to defensive arguments. Efficiency and counterfactual claims will be most persuasive where they are supported by pre-existing, non-transactional business documents, rather than by materials prepared specifically for the merger process (2026 Draft Guidelines, paras. 36–37, 363).
Conclusion
The draft guidelines point toward a more flexible and more evidence-intensive approach to EU merger control. Transactions that may previously have appeared straightforward could now face broader scrutiny, particularly where the Commission perceives risks relating to future competition, innovation, information flows, or wider value-chain dynamics.
For businesses, the practical takeaway is the need for earlier antitrust assessment, stronger evidentiary preparation, and rigorous document discipline from the outset. While the draft guidelines offer greater scope to advance scale, sustainability, resilience, and innovation arguments through the new “theory of benefit” framework, they also signal a merger review process that is likely to be less predictable and more demanding in practice.
Next steps: The Commission has launched a public consultation on the draft guidelines, with a deadline for comments of 26 June 2026 and a stakeholder workshop scheduled for 10 June 2026. The final text is expected by the end of 2026. Importantly, the Commission has indicated that it will already apply the analytical concepts set out in the draft guidelines to ongoing cases, meaning that the new framework has immediate practical implications for live transactions. Parties contemplating notifiable transactions should engage in a substantive antitrust risk assessment under the draft guidelines now and consider whether to participate in the consultation – either directly or through trade associations – to influence the final text.

Wenn der Staat mit am Verhandlungstisch sitzt: Fünf Irrtümer, die Transaktionen gefährden
CLIENT ALERT / VERöFFENTLICHUNG
Wenn der Staat mit am Verhandlungstisch sitzt: Fünf Irrtümer, die Transaktionen gefährden
29. April 2026
Read time: 6 min
Die Investitionskontrolle wird in Transaktionen noch häufig unterschätzt. Dabei sitzt der Staat bei vielen Deals längst mit am Verhandlungstisch. Wer das Erfordernis einer Meldung zur Investitionsprüfung beim Bundesministerium für Wirtschaft und Energie („BMWE“) verkennt, riskiert Verzögerungen im Transaktionsablauf, Verstöße gegen das Vollzugsverbot und schließlich Sanktionen.
Umso wichtiger ist es, dass Deal-Teams Reichweite und Anwendungsbereich der Investitionsprüfung kennen, wenn Sie Transaktionen steuern. Hartnäckige Fehlannahmen lassen sich leicht vermeiden.
Irrtum #1:
Nur Investoren aus Drittstaaten unterliegen der Investitionskontrolle.
Auch wenn die politische Debatte traditionell den Fokus auf Drittstaaten wie China oder die USA legt, entspricht dies nicht der Rechtslage. Die Investitionskontrolle kann auch EU/EFTA-Investoren erfassen.
Entscheidend ist auch nicht allein die formale Herkunft des Erwerbers, auf den sich der Kaufvertrag bezieht. Es kommt auch auf die Kontrollstruktur und die Herkunft der wirtschaftlich Berechtigten an. Mittelbare Beteiligungen durch Drittstaatenakteure können ausreichen – etwa, wenn eine in der EU ansässige Gesellschaft als Erwerberin eingesetzt wird, aber letztlich von einem Investor aus einem Drittstaat kontrolliert wird. Maßgeblich ist immer die gesamte Beteiligungskette.
In den Bereichen Rüstung, Wehrtechnik, Verteidigung und IT-Sicherheit (sektorspezifische Prüfung nach §§ 60 ff. AWV) kann sich eine Meldepflicht für jeden ausländischen Investor ergeben, d.h. auch für Investoren aus EU-/EFTA-Staaten, hinter denen kein drittstaatlicher Investor steht. So ist eine Meldepflicht etwa zu prüfen, wenn ein in Österreich ansässiges Unternehmen sich an einem deutschen Unternehmen beteiligt, das Rüstungsgüter produziert. Die sektorspezifische Prüfung betraf immerhin rund ein Viertel der Verfahren des BMWE im Jahr 2025.
Irrtum #2:
Minderheitsbeteiligungen müssen nicht gemeldet werden.
Auch bei Transaktionen, bei denen der Investor nur eine Minderheitsbeteiligung erwirbt, sollte sorgfältig auf etwaige Meldepflichten geprüft werden. Denn die relevanten Beteiligungsschwellen sind niedrig: Im sektorspezifischen Regime liegt der Prüfungseintritt bereits bei 10 % der Stimmrechte (§ 60a AWV). Gleiches gilt im sektorübergreifenden Regime für sieben besonders sensible Sektoren (z.B. Betreiber kritischer Infrastrukturen, § 56 Abs. 1 Nr. 1 AWV); für die übrigen 20 gelisteten Sektoren (z.B. Emerging Technologies wie Halbleiter oder 3D-Druck) genügt die ebenfalls geringe Beteiligung von 20 % an den Stimmrechten (§ 56 Abs. 1 Nr. 2 AWV). Bei einer Zuordnung mehrerer Fallgruppen ist die niedrigste Prüfschwelle entscheidend. Ein Blick in andere EU-Mitgliedstaaten zeigt, dass die niedrigen Schwellenwerte durchaus kein Einzelphänomen sind – ein Hinweis auf die zunehmende regulatorische Sensibilität. Auch unterhalb der genannten Schwellenwerte ist eine Prüfung durch das BMWE nicht ausgeschlossen, wenn bedacht wird, dass der Erwerber auch durch andere Mittel Einfluss auf die Zielgesellschaft ausüben kann (z.B. durch Veto-Rechte oder einen Sitz in der Geschäftsleitung).
Auch sukzessive Erwerbe können durch das Überschreiten weiterer Schwellenwerte (20 % – sofern der erste Schwellenwert bei 10 % liegt, 25 %, 40 %, 50 % und 75 %) eine Prüfung auslösen (§ 56 AWV). Wenn also ein Investor bereits zuvor 52 % der Stimmrechte erworben hat und nun seinen Anteil auf 80 % erhöhen möchte, kann dies eine erneute Meldepflicht auslösen, wenn auch ein sensibler Sektor betroffen ist.
Die Investitionskontrolle erfasst auch den Erwerb von Betriebsteilen (Asset Deals) und bestimmte konzerninterne Umstrukturierungen.
Irrtum #3:
Nur klassische Rüstungs- oder Verteidigungsunternehmen sind betroffen.
Die Liste der prüfungsrelevanten Sektoren wurde in den letzten Jahren aufgrund der mit ausländischen Direktinvestitionen verbundenen Risiken und durch Gesetzesänderungen im Zuge der Corona-Pandemie kontinuierlich erweitert.
Der Anwendungsbereich geht heute weit über klassische Defense-Fälle hinaus, welche lediglich 4 % der nationalen Prüfungsverfahren des BMWE im Jahr 2025 ausmachten, und umfasst im sektorübergreifenden Verfahren u.a. den Erwerb von Zielgesellschaften aus den Bereichen IT-Sicherheit, Künstliche Intelligenz, Medien, Halbleiter, kritische Infrastrukturen und dem Gesundheitssektor. Insgesamt sieht das Gesetz derzeit 27 sektorübergreifende Fallgruppen vor (§ 55a Abs. 1 Nr. 1-27 AWV), die eine Meldepflicht auslösen, sodass unverzüglich nach Unterzeichnung des Kaufvertrages eine Meldung beim Bundeswirtschaftsministerium („BMWE“) eingereicht werden muss. Eine Erweiterung der Fallgruppen ist geplant (siehe hierzu bereits den Newsletter vom 2. April 2026).
Bis zur Freigabe durch das BMWE dürfen die Beteiligten die Transaktion nicht vollziehen (sog. Vollzugsverbot, § 15 Abs. 3 AWG). Verstöße hiergegen („Gun-Jumping“) oder gegen die Meldepflicht können erhebliche Sanktionen nach sich ziehen – von Bußgeldern bis hin zu strafrechtlichen Konsequenzen (§§ 18, 19 AWG).
Aufgrund der weiten und dynamischen Tatbestände ist eine einzelfallbezogene und mitunter sehr technische Bewertung der Geschäftstätigkeit der Zielgesellschaft im Rahmen der Dur Diligence erforderlich.
Irrtum #4:
Das Verfahren ist nur Formsache.
Für das Phase-I-Verfahren ist eine Prüffrist des BMWE von bis zu zwei Monaten vorgesehen, die im letzten Jahr in zwei Dritteln der Verfahren vom BMWE nicht ausgereizt wurde. Die Freigaben wurden bereits innerhalb eines Monats erteilt (vgl. zu den Zahlen und Fakten der deutschen Investitionskontrolle vgl. den Newsletter vom 2. April 2026). Gleichwohl sollte die insgesamt mögliche Prüfzeit im Transaktionszeitplan realistisch berücksichtigt werden, insbesondere wenn eine Meldepflicht nicht nur in Deutschland, sondern auch in anderen Jurisdiktionen besteht und das Zielunternehmen besondere Bedeutung in Bezug auf nationale Sicherheitsinteressen oder die nationale Sicherheit oder Ordnung einnimmt.
Entscheidend ist eine frühzeitige Einschätzung, ob sensible Sektoren betroffen sind oder Faktoren auf Seiten des Investors das Verfahren beeinflussen können – in diesen Fällen steigt das Risiko eines vertieften Prüfverfahrens (Phase II) und damit erheblicher Zeitverzögerungen.
Irrtum #5:
Wenn ich nicht melde, passiert schon nichts.
Auch ohne gesetzliche Meldepflicht sollte stets eine FDI-Risikoanalyse erfolgen, da Transaktionen auch ohne Anmeldung in den Fokus des BMWE geraten können, z.B. durch Pressemeldungen der Beteiligten oder durch andere Marktteilnehmer, die sich an das BMWE wenden.
Das BMWE kann Transaktionen im Wege einer ex-officio-Prüfung noch bis zu fünf Jahre nach Signing überprüfen. Mögliche Konsequenzen reichen von Bußgeldern über Untersagungen bis hin zur Rückabwicklung der Transaktion.
So kann, um Dealsicherheit zu erlangen, die Beantragung einer Unbedenklichkeitsbescheinigung (freiwillige Anzeige, § 58 AWV) sinnvoll sein.
Fazit
FDI-Prüfungen sind heute ein zentraler Bestandteil grenzüberschreitender Transaktionen, allein die Zahl nationaler Prüfverfahren hat sich in den letzten sechs Jahren verdreifacht. Eine frühzeitige rechtliche Prüfung, realistische Zeitplanung und strategische Verfahrensführung sind entscheidend für den Transaktionserfolg.
Die Reform des EEG 2027 – Ausblick auf wesentliche Neuerungen für Projektentwickler und Investoren
CLIENT ALERT / VERöFFENTLICHUNG
Die Reform des EEG 2027 – Ausblick auf wesentliche Neuerungen für Projektentwickler und Investoren
24. April 2026
Read time: 16 min
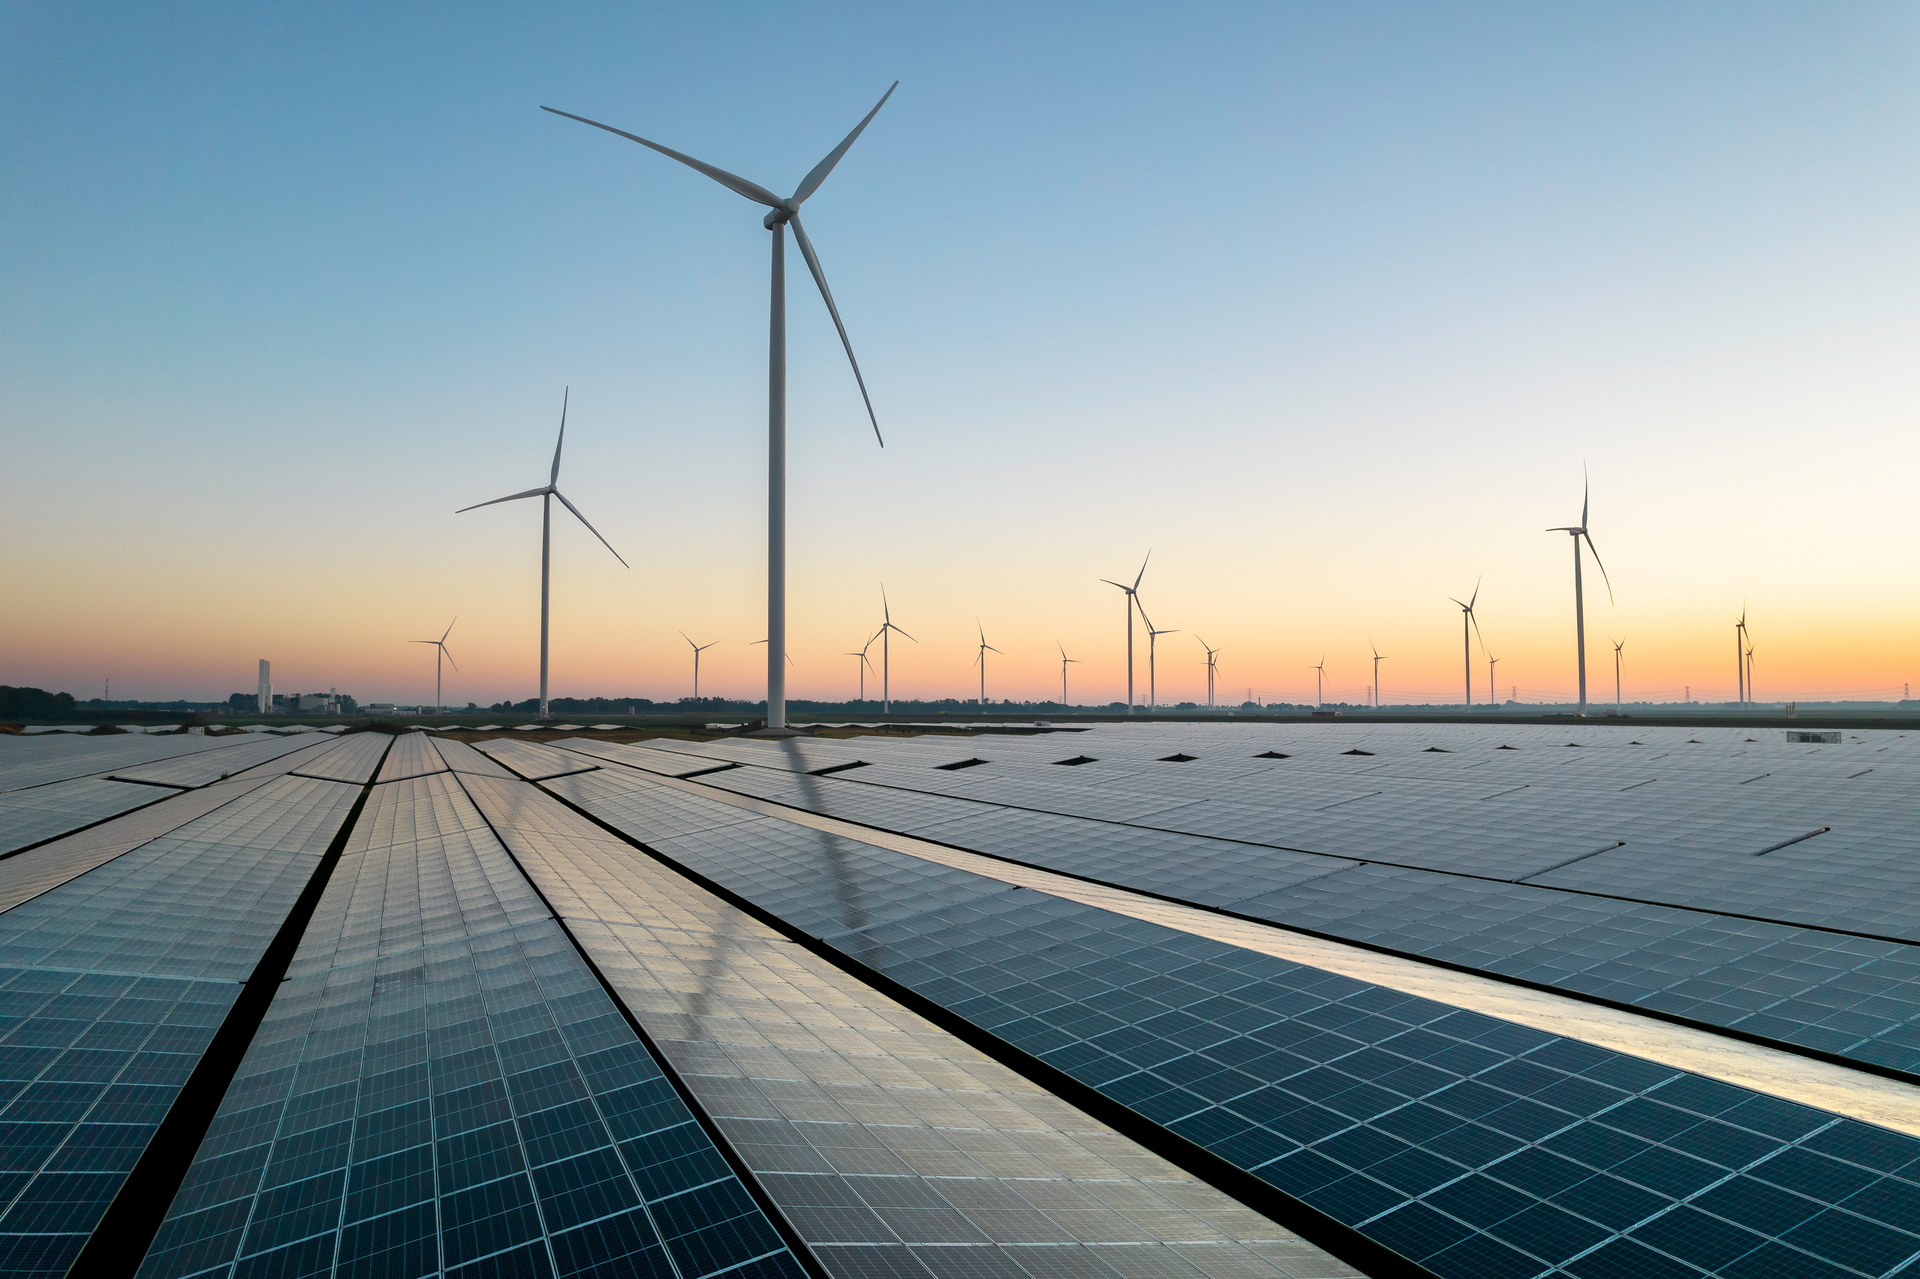
Nachdem im Februar bereits eine erste inoffizielle Entwurfsfassung zur Reform des Erneuerbare-Energien-Gesetzes (EEG) 2027 bekannt wurde, hat das Bundesministerium für Wirtschaft und Energie (BMWE) am 22. April nun einen offiziellen Referentenentwurf veröffentlicht und in die Verbändeanhörung gegeben. Nachfolgend haben wir wesentliche Änderungen des EEG in der Fassung dieses Referentenentwurfs („EEG 2027-RefE“) zusammengefasst, die für Projektentwickler und Investoren im Bereich der Erneuerbaren Energien künftig von Bedeutung sein werden.
1. Überblick und Zielsetzungen
Das BMWE verfolgt mit dem EEG 2027-RefE drei wesentliche Leitlinien: Marktorientierung, Kosteneffizienz und Netzverträglichkeit.
Zur Umsetzung dieser Leitlinien soll der Ausbau der Erneuerbaren künftig mehr als bisher das Gesamtsystem der Energieversorgung im Blick haben und stärker mit dem Ausbau des Stromnetzes synchronisiert werden. Der Investitionsrahmen des EEG 2027-RefE soll erneuerbare Energien dabei markt- und systemdienlich fördern, aber auch zu einer Dämpfung der Kostenentwicklung führen. Konkret soll dies durch die Abschaffung der fixen Einspeisevergütung, einer vollständigen Beendigung der Vergütung bei negativen Preisen oder auch der Einstellung der Förderung von kleineren EE-Anlagen mit einer Leistung von weniger als 25 kW umgesetzt werden. Das EEG 2027-RefE enthält zudem weitere wesentliche Änderungen, die aufgrund europäischer Vorgaben der Elektrizitätsbinnenmarktverordnung und beihilferechtlicher Vorgaben der Europäischen Kommission erforderlich geworden sind. Dies betrifft insbesondere die Einführung eines Abschöpfungsmechanismus (Contracts for Difference).
Der Referentenentwurf hält dabei an dem bisherigen Ziel des EEG fest, den Anteil des aus erneuerbaren Energien erzeugten Stroms am Bruttostromverbrauch 2030 auf 80 Prozent zu steigern. Entsprechend werden auch die Ausbaupfade fortgeführt und die daraus abgeleiteten Ausschreibungsmengen bis 2032 im Wesentlichen beibehalten und für Freiflächen-Solaranlagen weiter ausgebaut.
2. Wesentliche Neuerung für alle EE-Anlagen: Einführung eines Abschöpfungsmechanismus in Form des Refinanzierungsbeitrags (Contracts for Difference)
a) Neue Förderlogik
Projektentwickler und Investoren müssen sich darauf einstellen, dass die Förderlogik für geförderte EE-Anlagen (ab einer installierten Leistung von 100 kW und mit Ausnahme von Biomasseanlagen) durch das EEG 2027-RefE grundlegend umgestellt wird: Entsprechend der unionsrechtlichen Vorgaben wird ein Abschöpfungsmechanismus eingeführt. § 20a EEG 2027-RefE sieht hierzu ein Finanzierungsmodell im Sinne zweiseitiger Differenzverträge (Contracts for Difference, „CfDs“) vor, wonach künftig nicht mehr alle Erlöse oberhalb des anzulegenden Werts vom Anlagenbetreiber einbehalten werden dürfen.
Nach dem CfD-Regime sollen in Hochpreisphasen vielmehr diejenigen Gewinne abgeschöpft werden, die über den für einen wirtschaftlichen Betrieb der EE-Anlagen erforderlichen Finanzbedarf hinausgehen. Das Gesetz knüpft dabei an das bestehende Marktprämiensystem an und hält das Modell der geförderten Direktvermarktung mit einer produktionsabhängigen Förderung im Grundsatz aufrecht. Diese wird aber künftig um einen Refinanzierungsbeitrag ergänzt, der dann vom Betreiber der EE-Anlage zu zahlen ist, wenn der energieträgerspezifische Jahresmarktwert den anzulegenden Wert (also in der Regel den bezuschlagten Fördertarif inkl. etwaiger Anpassungen) übersteigt.
Die grundlegende ökonomische Logik des neuen CfD-Systems lautet künftig also wie folgt:
- In Jahren, in denen der energieträgerspezifische Jahresmarktwert höher ist als der für die EE-Anlage geltende anzulegende Wert, hat der Anlagenbetreiber einen Refinanzierungsbeitrag an den Netzbetreiber zu leisten („Abschöpfungsjahr“).
- In Jahren, in denen der energieträgerspezifische Jahresmarktwert niedriger ist als der für die EE-Anlage im jeweiligen Kalenderjahr geltende anzulegende Wert, erhält der Anlagenbetreiber – wie bisher – die Marktprämie vom Netzbetreiber („Förderjahr“).
Die Neuregelung des Abschöpfungsmechanismus stellt dabei in § 20a Abs. 1 EEG 2027-RefE auf Kalenderjahre ab. Es liegt also entweder ein „Abschöpfungsjahr“ oder ein „Förderjahr“ vor. Wenn nach dieser Logik ein Abschöpfungsjahr vorliegt, muss der Anlagenbetreiber an den Netzbetreiber den Refinanzierungsbeitrag zahlen bzw. ist der Netzbetreiber verpflichtet, den Refinanzierungsbeitrag vom Anlagenbetreiber zu erheben, um eine flächendeckende Erhebung und Weiterleitung auf das EEG-Konto sicherzustellen.
Der künftige Abschöpfungsmechanismus gilt für alle „Neuanlagen“ unter dem EEG 2027-RefE. Hierunter sind solche geförderten EE-Anlagen zu verstehen, die einen Zuschlag in einem EEG-Ausschreibungsverfahren mit einem Gebotstermin ab dem 1. Januar 2027 erhalten haben. Für alle anderen Anlagen, die noch unter dem derzeitigen EEG bezuschlagt wurden, bleibt es hingegen bei dem bestehenden einseitigen Marktprämienmodell ohne Abschöpfungsmechanismus.
b) Berechnung des Refinanzierungsbeitrags
Ob ein Refinanzierungsbeitrag vom Anlagenbetreiber an den Netzbetreiber zu leisten ist, wird jährlich rückwirkend für das vorangegangene Kalenderjahr nach Maßgabe der Anlage 1 Nr. 4 des EEG 2027-RefE wie folgt berechnet:
RB = JW – AW
RB = Refinanzierungsbeitrag
JW = Jahresmarktwert
AW = Anzulegender Wert
Liegt nach dieser Formel ein Abschöpfungsjahr vor, ist der Refinanzierungsbeitrag für jede Kilowattstunde Strom zu leisten, die in der Anlage in einem solchen Abschöpfungsjahr erzeugt und in das Netz eingespeist wurde, wobei auch in BESS zwischengespeicherte Strommengen berücksichtigt werden. Sah die frühe Entwurfsfassung des EEG 2027 aus Februar 2026 noch einen sogenannten „neutralen Korridor“ oberhalb des anzulegenden Wertes vor, in dem es keinen Zahlungsanspruch aber auch noch keine Zahlungsverpflichtung gelten sollte, soll der Refinanzierungsbeitrag nach dem EEG 2027-RefE nun unmittelbar gelten, sobald der Jahresmarktwert den anzulegenden Wert übersteigt.
Diese Berechnungsformel wird im EEG 2027-RefE um weitere spezielle Regelungen ergänzt. So soll eine Anpassung des Refinanzierungsbeitrags in Zeiten geringer Markterlöse erfolgen. Diese Anpassung ist für Situationen gedacht, in denen der Spotmarktpreis im gesamten Abschöpfungsjahr zwar positiv ist, aber in einzelnen Viertelstunden des Jahres so niedrig ist, dass ein Anlagenbetreiber nach Abzug seiner Kosten und nach Entrichtung des Refinanzierungsbeitrags keinen Gewinn mehr erzielen kann und daher zu befürchten stünde, dass er die EE-Anlage trotz eines positiven Marktwerts (und damit typischerweise auch einem Systemnutzen) abregeln wird. In diesen Situationen soll der Refinanzierungsbeitrag entsprechend verringert werden und wird wie folgt berechnet:
RBangepasst = Spotmarktpreis – Mindesterlös
Mindesterlöse in Cent/kWh werden angegeben für:
Solaranlagen: 0,5 ct./kWh
Windenergie an Land: 1 ct./kWh
Der Mindesterlös dient dabei dazu, die laufenden Kosten der Anlagenbetreiber abdecken und einen Anreiz geben, die EE-Anlage nicht abzuregeln. Die BNetzA ist zudem berechtigt, die Höhe dieser Mindesterlöse noch anzupassen, wobei nur eine Erhöhung (aber keine Reduzierung) möglich ist.
c) Opt-Out-Option
Der Refinanzierungsbeitrag ist für alle geförderten EE-Anlagen verpflichtend. Nach dem EEG 2027-RefE besteht jedoch die Möglichkeit, einmalig aus dem EEG-Förderregime und damit auch aus der Pflicht zur Leistung des Refinanzierungsbeitrags auszusteigen. Der Anlagenbetreiber kann dem Netzbetreiber mitteilen, für den in der Anlage erzeugten Strom zukünftig keine Förderung mehr erhalten zu wollen. Damit entfällt auch die Zahlungsverpflichtung. Diese Erklärung ist dann aber endgültig und kann auch nur innerhalb der ersten 10 Jahre ab Inbetriebnahme der jeweiligen EE-Anlage erfolgen.
d) Weitere relevante Einzelheiten
Wie sich bereits an der Opt-Out-Option zeigt, ist die Pflicht zur Zahlung des Refinanzierungsbeitrags spiegelbildlich verknüpft mit der Inanspruchnahme einer EEG-Förderung. Dieser Gedanke schlägt sich auch in folgenden, weiteren Einzelregelungen nieder:
- Die Pflicht zur Zahlung des Refinanzierungsbeitrags gilt für einen Zeitraum von 20 Jahren ab Inbetriebnahme der Anlage.
- Wird die EEG-Förderung nur für einen Teil der installierten Leistung in Anspruch genommen, erstreckt sich die Verpflichtung zur Zahlung des Refinanzierungsbeitrags ebenfalls nur auf die mit diesem Anteil erzeugten Strommengen.
- In Zeiten negativer Spotmarktpreise reduziert sich die Zahlungsverpflichtung für den Refinanzierungsbeitrag – ebenso wie der EEG-Vergütungsanspruch – auf null. Diese Zeiträume werden viertelstundengenau auf Anspruchs- und Verpflichtungszeiträume addiert.
- Nach dem EEG 2027-RefE haben Anlagenbetreiber von geförderten EE-Anlagen weiterhin das Recht, die Veräußerungsform nach dem EEG monatlich (ohne Verlust des EEG-Zuschlags, sofern nicht von der Opt-out-Option Gebrauch gemacht wurde) frei zu wechseln und insbesondere zwischen der geförderten Direktvermarktung (Marktprämie) und der sonstigen Direktvermarktung (Vermarktung durch ein PPA) zu wechseln. Die Pflicht zur Zahlung des Refinanzierungsbeitrags gilt allerdings auch für die Vermarktung im Wege der sonstigen Direktvermarktung und knüpft somit nicht an eine tatsächliche Vergütung mittels Marktprämie, sondern bereits an die EEG-Förderfähigkeit an, d.h. allein an den Umstand, dass der Anlagenbetreiber den EEG-Zuschlag als Fallback-Option hat und theoretisch jederzeit wieder zurück in die geförderte Direktvermarktung wechseln kann.
3. Relevante Änderungen für Windenergie an Land
a) Einführung von Resilienzausschreibungen für Wind an Land
Aufgrund unionsrechtlicher Vorgaben werden mit dem EEG 2027-RefE Resilienzausschreibungen eingeführt, die auch für Wind an Land geltend.
Allgemeines Ziel der Resilienzausschreibungen ist es, die Widerstandsfähigkeit der europäischen Industrie und Energieversorgung zu stärken und bestehende Abhängigkeiten abzubauen bzw. bei drohenden neuen Abhängigkeiten gegenzusteuern. Im EEG 2027-RefE werden dabei aber zunächst nur die Grundsätze dieser neuen Ausschreibungskategorie verankert und die Ausschreibungsmengen (jährlich 3.500 MW) festgelegt, die weiteren Details werden nachgelagert noch in einer Verordnung nach § 88d EEG 2027-RefE bestimmt, wozu insbesondere die nähere Ausgestaltung der qualitativen Zuschlagskriterien zählt (z.B. Lieferkettenresilienz, Nachhaltigkeit, Cybersicherheit etc.).
b) Ausbaupfad und Ausschreibungsvolumen:
- Fortführung des Ausbaupfades: Der bisherige Ausschreibungspfad für Windenergie an Land liegt auch dem § 4 EEG 2027-RefE zugrunde. An der Zielsetzung, die installierte Leistung für Windenergie an Land bis zum Jahr 2040 auf 160 GW zu steigern, wird festgehalten.
- Verstetigung des Ausschreibungsvolumen: Für Windenergie an Land sieht das bisherige EEG ein jährliches Ausschreibungsvolumen von jeweils 10.000 MW bis zum Jahr 2028 vor. Dieses Ausschreibungsvolumen wird für die Jahre 2029-2032 verstetigt.
Für die Resilienzausschreibungen sind dabei nach § 28e EEG 2027-RefE jährlich 3.500 MW vorgesehen, die von dem Ausschreibungsvolumen für reguläre Ausschreibungen für Wind an Land abgezogen werden. Können Mengen in den Resilienzausschreibungen jedoch nicht bezuschlagt werden, werden sie im Folgejahr der Ausschreibungsmenge für reguläre Ausschreibungen für Wind an Land wieder hinzugerechnet.
c) Neue Struktur der Ausschreibungstermine
Wie bereits unter der derzeit geltenden Rechtslage wird es auch künftig pro Jahr vier Ausschreibungstermine für Wind an Land geben. Aufgrund der Einführung der Resilienzausschreibungen soll sich die Struktur der Ausschreibungstermine jedoch künftig ändern, da immer ein Ausschreibungstermin für die Resilienzausschreibung reserviert bleibt. Im Einführungsjahr 2027 findet die Resilienzausschreibung am 1. August statt und die regulären Ausschreibungen für Wind an Land am 1. Februar, 1. Mai und 1. November. Ab 2028 ist der Gebotstermin zum 1. Februar jeweils für die Resilienzausschreibungen reserviert und finden die regulären Ausschreibungen dann jeweils am 1. Mai, 1. August und 1. November statt.
d) Weitere Detailänderungen für Wind an Land
- Anpassung des Vergütungsbeginns: Für bezuschlagte Windenergieanlagen an Land wurde der EEG-Realisierungszeitraum in einem früheren Schritt bereits auf 36 Monate nach Zuschlagsbekanntgabe verlängert. Der EEG-Zahlungsanspruch beginnt derzeit aber bereits nach spätestens 30 Monaten nach Zuschlagsbekanntgabe (§ 36i EEG). Dieser Zeitraum wird durch das EEG 2027-RefE nun synchronisiert, sodass der Vergütungsbeginn auch erst spätestens nach 36 Monaten erfolgt.
- Feinjustierungen im Referenzertragsmodell: In § 36h Absatz 1 EEG 2027-RefE soll der Korrekturfaktor am 50‑Prozent-Standort in der Südregion aus Gründen der Kosteneffizienz von 1,55 auf 1,50 abgesenkt werden.
- Kommunale Beteiligung: Auch wenn die kommunale Beteiligung nach § 6 EEG grundsätzlich technologieseitenübergreifend formuliert ist, sind Windenergieanlagen an Land ein zentraler Anwendungsfall der finanziellen Beteiligung von Kommunen. Mit dem EEG 2027-RefE wird die Beteiligungsgrundlage von der eingespeisten auf die tatsächlich erzeugte Strommenge umgestellt. Die gemeindliche Beteiligungsfähigkeit wird damit entkoppelt von der Frage, ob der Strom vor oder hinter dem Netzverknüpfungspunkt verbraucht oder zwischengespeichert wird, sodass eine kommunale Beteiligung auch bei Eigenverbrauchs- und Speicherkonzepten erhalten bleibt.
4. Relevante Änderungen für Freiflächen-Solaranlagen
a) Einführung von Resilienzausschreibungen für Freiflächen-Solaranlagen
Die neuen Resilienzausschreibungen nach § 39n EEG 2027-RefE (siehe oben) werden nicht nur für Wind an Land, sondern auch für Freiflächen-Solaranlagen eingeführt. Für die Freiflächen-Solaranlagen ist gesetzlich eine jährliche Ausschreibungsmengen von 500 MW festgelegt (§ 28e EEG 2027-RefE), die – ebenso wie bei Wind an Land – auf die reguläre Ausschreibungsmenge angerechnet wird (d.h. nicht zusätzlich ausgeschrieben wird).
b) Ausbaupfad und Ausschreibungsvolumen:
- Fortführung des Ausbaupfades: Der bisherige Ausschreibungspfad für Solarenergie insgesamt liegt auch dem § 4 EEG 2027-RefE zugrunde. An der Zielsetzung, dass bis zum Jahr 2040 die installierte Leistung an Solarenergie auf 400 GW gesteigert werden soll, wird weiter festgehalten. Der Schwerpunkt der künftigen Entwicklung wird durch das EEG 2027-RefE aber verlagert: Um die Kosteneffizienz des Ausbaus der Solarenergie zu stärken, soll zukünftig ein stärkerer Fokus auf kostengünstige Freiflächen-Solaranlagen und weniger auf die Aufdach-Solaranlagen gelegt werden. Dementsprechend soll die bisherige „50-Prozent-Dachquote“ in § 4 Satz 2 EEG, wonach mindestens die Hälfte des Solarenergiezubaus auf Aufdach-Solaranlagen entfallen soll, gestrichen werden.
- Anhebung des Ausschreibungsvolumen: Das EEG 2027-RefE sieht eine deutliche Erhöhung des Ausschreibungsvolumens für Freiflächen-Solaranlagen (Solaranlagen des ersten Segments) vor. Zurzeit sieht das EEG für diese Anlagen ein jährliches Ausschreibungsvolumen in den Jahren 2025 bis 2029 von jeweils 9.900 MW vor. Künftig soll das jährliche Ausschreibungsvolumen in den Jahren 2027 bis 2032 jeweils 14.000 MW betragen. Parallel dazu wird mit dem EEG 2027-RefE das Volumen für Aufdach-Solaranlagen (Anlagen des zweiten Segments) von zurzeit jeweils 2.300 MW in den Jahren 2026 bis 2029 auf künftig nur noch 1.500 MW in den Jahren 2027 bis 2032 abgesenkt. Der Ausbaupfad im Solarbereich wird damit klar zugunsten der Freiflächen-Solaranlagen verschoben.
c) Neue Struktur der Ausschreibungstermine
Vor dem Hintergrund der Einführung der Resilienzausschreibungen wird die Anzahl der Ausschreibungstermine für Freiflächen-Solaranlagen von derzeit drei auf künftig vier Termine erhöht. Wie bereits unter der derzeit geltende Rechtslage werden die regulären Ausschreibungen für Freiflächen-Solaranlagen am 1. März, 1. Juli und 1. Dezember stattfinden. Ab 2027 wird mit dem 1. September sodann ein zusätzlicher Gebotstermin für Resilienzausschreibungen eingeführt (vgl. § 28e EEG 2027-RefE).
d) Weitere Detailänderungen für Freiflächen-Solaranlagen
- Präzisierungen bei der Anlagenzusammenfassung: In § 24 Abs. 2 Satz 3 EEG 2027-RefE wird eine Konkretisierung bei den Regelungen zur Anlagenzusammenfassung, die für Freiflächen-Solaranlagen häufig eine große praktische Relevanz haben, ergänzt. Hiernach werden eine Freiflächen-Solaranlage, die nach § 35 Abs. 1 BauGB im Außenbereich als privilegiert anzusehen ist, und eine nicht-privilegierte Freiflächen-Solaranlage, die im Geltungsbereich eines Bebauungsplans errichtet wurde, künftig nicht mehr nach § 24 Abs. 2 EEG als eine Anlage zusammengefasst. Hiermit will der Gesetzgeber auf die Fälle reagieren, in denen baurechtlich nicht privilegierte Anlagen während des Bebauungsplanverfahrens von privilegierten Anlagen „überholt“ werden mit dem Risiko, dass sie zum Inbetriebnahmezeitpunkt wegen der Regelungen zur Anlagenzusammenfassung keine Zahlungsberechtigung mehr erhalten. Da Anlagenbetreiber von nicht privilegierten Anlagen zum Zeitpunkt ihrer Investitionsentscheidung von später mit der Projektierung beginnenden privilegierten Anlagen häufig noch keine Kenntnis haben werden, erscheint dem Gesetzgeber das Vertrauen des Anlagenbetreiber in die Investition ausreichend schutzwürdig, um eine Ausnahme von der grundsätzlich weiterhin erforderlichen Anlagenzusammenfassung zu rechtfertigen.
- 50 MW-Grenze: Die bereits aus dem EEG 2023 bekannte maximale Gebotsmenge von 50 MW wird unter dem EEG 2027-RefE bestätigt und segmentweit konsistent gefasst. Diese Regelung steht aber (weiterhin) unter einem beihilferechtlichen Vorbehalt (vgl. § 102 EEG 2027-RefE), sodass auch insoweit abzuwarten bleibt, ab wann diese Regelung in der Praxis tatsächlich zur Anwendung kommen werden. Bis zu der bereits unter dem derzeitigen EEG seit langem erwartete beihilferechtliche Genehmigung bleibt es daher bis auf Weiteres bei einer Grenze von 20 MW.
5. Bedeutung von BESS im EEG 2027
BESS sind im EEG 2027-RefE nicht als eigene, umfassend geförderte Technologie adressiert, sondern vor allem als Systemkomponente zur Flexibilisierung von EE-Anlagen und Netzen. Das EEG‑System wird so umgebaut, dass BESS sich über Marktlogik und Netzentlastung rechnen sollen – nicht über eine klassische EEG‑Förderung. Aus diesem Grund wird auch die bisherige Innovationsausschreibung künftig entfallen. Eine direkte Förderung von BESS (in Kombination mit EE-Anlagen) gibt es künftig also nicht (mehr), dafür schafft das EEG 2027-RefE indirekte Anreize und Effekte für eine verstärkte Errichtung von BESS:
- BESS können auch in der künftigen CfD-Logik eine Bedeutung gewinnen, insbesondere zur Glättung von Erlösprofilen. So könnten BESS etwa eingesetzt werden, um Erlöse in den wirtschaftlich günstigsten Zeitfenstern zu erzielen, ohne übermäßig in die Abschöpfung zu laufen (z.B. bei zeitlicher Verschiebung innerhalb des Jahres).
- Die bestehenden Regelungen zu negativen Preisen bleiben unter dem EEG 2027-RefE bestehen. BESS können wie schon bisher gerade diese Zeiten nutzen, um überschüssigen Strom aufzunehmen.
- Auch in den neuen Resilienzausschreibungen kann eine Speicher-Komponente eine qualitative Bedeutung haben. Die Resilienzausschreibungen werden künftig nach qualitativen Kriterien erfolgen, wie u.a. der Systemstabilität. BESS können als qualitatives Resilienz-Merkmal in Projekten den Zuschlagswert bzw. die Zuschlagswahrscheinlichkeit zu erhöhen.
6. Ausblick und erste Einschätzung
Der Referentenentwurf des EEG 2027 geht nun in die Verbändeanhörung und wird anschließend (gegebenenfalls in weiter überarbeiteter Fassung) in das parlamentarische Verfahren eingebracht, welches sich voraussichtlich nicht vor Herbst dieses Jahres abgeschlossen sein dürfte. Wie die größeren EEG-Reformen der letzten Jahre gezeigt haben, ist mit weiteren Änderungen im Laufe des Gesetzgebungsverfahrens zu rechnen. Das neue EEG 2027 soll planmäßig zum 1. Januar 2027 in Kraft treten.
Ungeachtet möglicher weiterer Änderungen im laufenden Gesetzgebungsverfahren wird bereits auf der Grundlage des nun veröffentlichten Referentenentwurfs hinreichend deutlich, welche großen Änderungen mit dem EEG 2027 zu erwarten sind. Im Fokus der Neuregelungen steht dabei die Einführung des Abschöpfungsmechanismus mit dem Refinanzierungsbeitrag. Auch wenn diese Einführung aufgrund der europäischen Vorgaben nicht überraschend kommt, steht nun ein Paradigmenwechsel im EEG-Förderregime an: Die bekannte Floor-Absicherung durch die Marktprämie wird künftig untrennbar mit einer Erlösobergrenze durch die Verpflichtung zur Zahlung des Refinanzierungsbeitrags verbunden sein.
Die Ertragsspanne für Betreiber von EE-Anlagen und Investoren wird damit künftig eingeengt und wirtschaftliche Upsides in Hochpreisphasen werden begrenzt. Für Projektentwickler und Investoren bedeutet der neue CfD-Förderrahmen daher, dass Gebotskalkulationen in EEG-Ausschreibungen künftig anders gedacht werden müssen (Volljahres‑Preisverteilung, CfD‑Cap, Risiko hoher Marktwerte) und sich Business-Cases von PPAs und EEG-Option ändern werden, insbesondere da auch in der sonstigen Direktvermarktung künftig eine Abschöpfung erfolgen wird. Auch die Opt-out-Option wird eine neue strategische Bedeutung gewinnen, insbesondere für die Strukturierung von PPA-Projekten. Der neue Abschöpfungsmechanismus erhöht zudem die regulatorische und abrechnungstechnische Komplexität (viertelstundenscharfe Berechnung, Direktvermarktung, Datenmanagement) und erfordert professionelle Strukturen und IT‑Systeme.
Gleichzeitig wird deutlich, dass auch das EEG 2027 einen verlässlichen Investitionsrahmen in erneuerbare Energien in Deutschland bieten wird. Für Bestandsanlagen gelten die CfD-Neuregelungen dabei aufgrund der verfassungsrechtlich verankerten Vertrauensschutzprinzips nicht. Und auch für Investitionen in Neuanlagen bieten sich Chancen mit langfristig stabilen Ausbauziele und fortgeschriebenen Ausschreibungsvolumina für Wind an Land und Freiflächen-Solaranlagen.
Der künftige Fokus auf kostengünstigere Freiflächen‑Solaranlagen dürfte zudem das Geschäftsfeld „Utility‑Scale‑Solar“ stärken. Hier stellt sich jedoch die Frage, wie die zuletzt schon deutlich unterzeichneten EEG-Ausschreibungen wieder attraktiver gestaltet werden können, um auch Freiflächen-Solaranlagen wieder investitionsfähig zu machen. Auch beantwortet der Referentenentwurf nicht, wie mit den zuletzt deutlich überzeichneten Windausschreibungen umgegangen werden soll. Hier wäre dringend Abhilfe geboten, um die große Anzahl der genehmigten Windprojekte, die zuletzt in den EEG-Ausschreibungen leer ausgegangen sind, in die Umsetzung zu bringen.
Über die weiteren Entwicklungen zum EEG 2027 werden Sie auf dem Laufenden halten.
Bitte sprechen Sie uns jederzeit gerne an, wenn Sie Fragen zu den geplanten Neuregelungen des EEG 2027 haben sollten.


Anforderungen an Standsicherheit und Rückbaukosten für Windenergieanlagen
CLIENT ALERT / VERöFFENTLICHUNG
Anforderungen an Standsicherheit und Rückbaukosten für Windenergieanlagen
16. April 2026
Read time: 5 min
Das niedersächsische Oberveraltungsgericht hat sich in einem Beschluss von Ende letzten Jahres zu den Anforderungen an die zu leistenden Rückbausicherheiten bei Windenergieanlagen an Land als auch zu den Anforderungen an Standsicherheitsnachweise geäußert (OVG Niedersachsen, Beschl. v. 12.12.2025 – 12 MS 43/24). Beide Aspekte sind im Rahmen der Projektentwicklung, insbesondere aber auch im Transaktionskontext von Relevanz. Wir haben daher für Sie die wichtigsten Aussagen des Gerichts in Kürze zusammengefasst:
Hintergrund: Eine Umweltvereinigung hat sich gerichtlich gegen eine immissionsschutzrechtliche Genehmigung (BImSchG-Genehmigung) für drei WEA gewendet. Neben der in der BImSchG-Genehmigung angeordneten Höhe der Rückbaubürgschaft hat die Umweltvereinigung u.a. die an die Standsicherheit der WEA gestellten Anforderungen bemängelt. Das OVG Niedersachsen hat der Umweltvereinigung in beiden Punkten Recht gegeben.
Rückbausicherheit
Umfassende Rückbauverpflichtung: Das Gericht hat festgestellt, dass die mit der Sicherheit gemäß § 35 Abs. 5 S. 3 BauGB abzusichernde Rückbauverpflichtung des Anlagenbetreibers aus § 35 Abs. 5 S. 2 BauGB sowohl die ober- als auch die unterirdisch liegenden Anlagen der WEA umfassen. Dies beinhaltet insbesondere auch Pfahlgründungen. Folglich sind die dafür voraussichtlich erforderlichen Kosten in die Berechnung der Höhe der zu leistenden Sicherheit einzubeziehen.
Ausnahme: Diese Regelverpflichtung entfällt nur ausnahmsweise, wenn die Beseitigung der Pfähle im Einzelfall unverhältnismäßig wäre. An diese Feststellung sind nach den gerichtlichen Feststellungen aber hohe Anforderungen zu stellen. In dem konkreten Fall sollten die WEA in bzw. in der Nähe eines Wasserschutzgebiets errichtet werden. Vor diesem Hintergrund entschied das Gericht, dass der potentiell hohe Aufwand einer sachgemäßen Entfernung nicht ausreicht, um von einer Unverhältnismäßigkeit der Beseitigung auszugehen. Das Gericht führte aus, dass vielmehr auch berücksichtigt werden müsse, wie sich ein dauerhaftes Belassen der Pfähle (und deren langsames Zersetzen über die nächsten 100 Jahre) auf den Boden (bzw. hier das Grundwasser und das Wasserschutzgebiet) auswirke.
Hinweis für die Praxis: Die Frage, ob die gesetzliche Rückbauverpflichtung auch den Rückbau von Pfahlgründungen umfasst, war in der Vergangenheit nicht immer klar. Für Projektentwickler bedeutet die Entscheidung daher, dass sie zukünftig in der Regel deutlich höhere Rückbaukosten ansetzen müssen. Investoren von Projekten sollten die Höhe der angesetzten entsprechend Rückbaukosten hinterfragen, da die Höhe der zu stellenden Rückbausicherheiten und damit auch die Kosten für diese Sicherheiten somit ebenfalls steigen könnten.
Nachweis der Standsicherheit
Standsicherheit als Teil der BImSchG-Genehmigung:
Die BImSchG-Genehmigung umfasst mit ihrer Konzentrationswirkung (§ 13 BImSchG) grundsätzlich auch die Prüfung der Standsicherheit einer Anlage nach Landesbaurecht. Da das immissionsschutzrechtliche Genehmigungsverfahren keine umfassende Aufgabendelegation (z.B. an Prüfingenieure) vorsieht, darf die Genehmigungsbehörde nicht (wie z.B. unter niedersächsischem Baurecht) für statisch-konstruktiv schwierige Baumaßnahmen die Prüfung der Standsicherheit einem Prüfingenieur für Baustatik als Beliehenen übertragen und dessen Prüfergebnis ohne nochmalige eigene Überprüfung in ihre Entscheidungen übernehmen. Demnach darf sich die Genehmigungsbehörde die von Sachverständigen vorgelegten Ergebnisse zwar zu Eigen machen, allerdings ist die nochmalige eigene Überprüfung der Gutachten durch die Genehmigungsbehörde erforderlich.
Die Standsicherheit muss zudem im Rahmen der Genehmigung geprüft und festgestellt werden. Zwar kann eine BImSchG-Genehmigung grundsätzlich auch unter einer Bedingung erteilt werden. Die Genehmigungsbehörde ist aber grundsätzlich verpflichtet, das Vorliegen sämtlicher Zulassungsvoraussetzungen zu überprüfen und vor der Erteilung der Genehmigung zu bejahen.
Die Genehmigungsbehörde darf dementsprechend auch nicht zunächst von der Prüfung der Standsicherheit absehen und die eigentlich erforderliche Prüfung auf einen Zeitpunkt nach der Erteilung der Genehmigung verschieben (z.B. durch die Auflage, dass bis zum Beginn der Errichtung oder der Inbetriebnahme der Anlage der Standsicherheitsnachweis nachgereicht werden muss). Dies geht nach den Vorgaben 9. BImSchV nur ausnahmsweise bei solchen Unterlagen, deren Einzelheiten für die Beurteilung der Genehmigungsfähigkeit der Anlage nicht unmittelbar von Bedeutung sind. Der Erlass einer aufschiebenden Bedingung zum Nachweis der Standsicherheit kommt danach nur in Betracht, wenn im Zeitpunkt der Genehmigungserteilung zumindest eine verlässliche Prognose möglich ist, dass die noch fehlende Voraussetzung in absehbarer Zeit erfüllt sein wird.
Hinweis für die Praxis: Der Beschluss unterstreicht noch einmal die Wichtigkeit des Nachweises der Standsicherheit durch die Genehmigungsbehörde selbst. Insbesondere bei komplexen Standortbedingungen, wie etwa bei Pfahlgründungen, wird der Standsicherheitsnachweis in der Regel damit schon zum Genehmigungszeitpunkt vorliegen müssen. Projektentwickler sollten diesen Aspekt im Genehmigungsverfahren für die Erlangung einer rechtssicheren Genehmigung beachten; dies auch, um späteren Risiken durch eine mögliche Anfechtbarkeit der BImSchG-Genehmigung und entsprechenden Vorbehalten von Investoren im Rahmen einer Transaktion frühzeitig zu begegnen.
Steuerfreie Prämie 2.0 – was Arbeitgeber zur „Entlastungsprämie“ wissen müssen
VERöFFENTLICHUNG
Steuerfreie Prämie 2.0 – was Arbeitgeber zur „Entlastungsprämie“ wissen müssen
14. April 2026
Read time: 2 min
Der Koalitionsausschuss hat sich am 13. April 2026 auf die Einführung einer „Entlastungsprämie“ in Höhe von (bis zu) 1.000 Euro geeinigt. Details zur Ausgestaltung sind noch nicht bekannt. Arbeitgeber werden damit aber – ähnlich zur Inflationsausgleichsprämie während der Coronapandemie – voraussichtlich die Möglichkeit haben, Beschäftigten eine steuer- und abgabenbegünstigte Sonderzahlung zu gewähren. Was Arbeitgeber hierbei aus arbeitsrechtlicher Sicht zu beachten haben, erfahren Sie von Dr. Thomas Gennert und Lisa Scheipers in unserem HR News-Blogbeitrag.
Melden Sie sich jetzt zu regelmäßigen HR News Updates an.

KRITIS-Dachgesetz: Neue Pflichten für Betreiber und Eigentümer von Rechenzentren, Verwaltungsgebäuden und anderer kritischer Infrastruktur
CLIENT ALERT / VERöFFENTLICHUNG
KRITIS-Dachgesetz: Neue Pflichten für Betreiber und Eigentümer von Rechenzentren, Verwaltungsgebäuden und anderer kritischer Infrastruktur
9. April 2026
Read time: 6 min
Worum geht es beim KRITIS-Dachgesetz?
Mit dem KRITIS-Dachgesetz (KRITIS‑DachG) schafft Deutschland einen bundeseinheitlichen Rechtsrahmen für die physische Resilienz kritischer Anlagen.
Das Gesetz gilt seit dem 17. März 2026 und adressiert Betreiber kritischer Anlagen in zehn Sektoren: Energie, Transport/Verkehr, Finanzwesen, Gesundheit, Wasser, Ernährung, IT/TK, Weltraum und Siedlungsabfallentsorgung.
Für Immobilieninvestoren und Vermieter ist wichtig: Der Gesetzgeber fokussiert sich zwar auf KRITIS-Betreiber – gebäude- und anlagenbezogene Maßnahmen sind dabei aber zentraler Bestandteil der Resilienzpflichten.
Immobilien werden KRITIS-relevant, wenn in ihnen kritische Dienstleistungen erbracht werden. Dies können etwa sein:
- Verwaltungsstandorte mit kritischen Sozial- oder Sicherheitsleistungen (z.B. Bundes- oder wichtige Landesbehörden)
- Rechenzentren und größere Cloud‑Standorte,
- Krankenhäuser und medizinische Großstandorte,
- zentrale Energie‑ oder Verkehrsinfrastrukturen (Leitstellen, Knotenpunkte).
Der Vermieter ist dabei rechtlich zwar regelmäßig nicht Betreiber kritischer Anlagen, stellt aber die bauliche und technische Hülle, auf die die Pflichten des Betreibers unmittelbar aufsetzen.
1. Welche Pflichten treffen den Betreiber – und wie betrifft dies den Eigentümer?
Registrierung beim BBK
Betreiber kritischer Anlagen müssen sich spätestens drei Monate nachdem sie die Voraussetzungen einer kritischen Anlage erfüllen, beim Bundesamt für Bevölkerungsschutz und Katastrophenhilfe (BBK) registrieren; frühestens jedoch am 17. Juli 2026.
Mit der Registrierung beginnen Fristen für die Erfüllung weiterer Betreiberpflichten:
| Pflicht | Norm | Beginn nach Registrierung |
| Risikoanalyse/-bewertung | § 12 KRITIS-DachG | 9 Monate |
| Resilienzmaßnahmen + Resilienzplan | § 13 KRITIS-DachG | 10 Monate |
| Meldewesen für Vorfälle | § 18 KRITIS-DachG | 10 Monate |
| Pflichten der Geschäftsleitung | § 20 KRITIS-DachG | 10 Monate |
Mindestens alle vier Jahre (oder anlassbezogen) ist eine Risikoanalyse und ‑bewertung durchzuführen.
Berücksichtigt werden müssen dabei insbesondere:
- naturbedingte, technische und menschliche Risiken (inkl. Sabotage, Terror),
- Abhängigkeiten von anderen Sektoren und Drittdienstleistern,
- Auswirkungen von Ausfällen auf Versorgung und öffentliche Sicherheit.
Die Ergebnisse definieren direkt, welche baulichen und organisatorischen Maßnahmen der Betreiber (sofern nicht identisch: letztlich mithilfe des Eigentümers) ergreifen muss.
Resilienzpflichten und Resilienzplan
Kern der Compliance sind die Resilienzpflichten des Betreibers nach § 13 KRITISDachG:
- Verhinderung von Vorfällen,
- „angemessener physischer Schutz“ von Liegenschaften und Anlagen,
- Reaktion, Abwehr und Begrenzung der Folgen von Vorfällen,
- zügige Wiederherstellung der kritischen Dienstleistung.
Hierbei sind in den nächsten Monaten weitere sektorspezifische Konkretisierungen der Resilienzpflichten durch Rechtsverordnungen zu erwarten.
Dazu sind durch den Betreiber technische, sicherheitsbezogene und organisatorische Maßnahmen zu treffen.
Beispielhafte Maßnahmen sind etwa (nicht abschließend):
- baulicher und technischer Objektschutz (Zäune, Fassaden, Barrieren),
- Überwachung der Umgebung, Detektionsgeräte, Zugangskontrollen,
- Krisen- und Notfallmanagement, Alarmabläufe,
- Notstromversorgung, alternative Lieferketten,
- Personalsicherheitskonzepte und Schulungen.
Alle Maßnahmen sind in einem Resilienzplan zu dokumentieren, der regelmäßig aktualisiert werden muss.
Aus Sicht eines Vermieters gilt: Gebäude‑Layout, technische Gebäudeausrüstung und Flächenzuschnitt werden so faktisch Teil dieses Resilienzplans – dadurch entsteht eine starke Einbindung des Vermieters in die KRITIS-Pflichten.
2. Auswirkungen auf Vermieter und Eigentümer
Auch wenn das KRITIS‑DachG formal an den Betreiber anknüpft, ergeben sich bei vermieteten Immobilien mit KRITIS-Bezug für Vermieter wesentliche Mitwirkungs-, Kosten- und Haftungsthemen.
Immobilie als Bestandteil der Resilienzstrategie
Viele Maßnahmen nach § 13 KRITISDachG lassen sich nur umsetzen, wenn der Vermieter mitwirkt; insbesondere im Hinblick auf:
- Einfriedung, Perimeterschutz, Tor‑/Zugangsanlagen, Schleusen,
- bauliche Verstärkungen, redundante Energieversorgung, Notstrom,
- besondere Flächen für Leitstellen, Sicherheitszentralen etc.
Betreiber werden diese Anforderungen in der Risikoanalyse identifizieren und im Resilienzplan abbilden müssen – im Ergebnis entsteht dadurch jedoch auch Druck auf bauliche Anpassungen und klare Zusagen des Vermieters, ob und inwieweit diese im jeweiligen Objekt umsetzbar sind.
Mietvertragliche Rollenverteilung
Zentrale Fragen, die sich in KRITIS‑Konstellationen künftig in vielen Gewerbemietverträgen stellen werden, sind:
- Kostenverteilung: Wer trägt Investitionen in Sicherheits- und Resilienzmaßnahmen (Zaunanlagen, Videoüberwachung, Zutrittskontrollen, Notstromanlagen, bauliche Ertüchtigung)? Sind Umlagefähigkeit und Betriebskostenbegriff ausreichend klar geregelt?
- Duldungs- und Mitwirkungspflichten: Muss der Vermieter bauliche Maßnahmen, Tests, Übungen und behördliche Kontrollen dulden – und zu welchen Zeiten, mit welchen Ankündigungsfristen, etc.?
- Behördliche Auflagen: Wie wird es vertraglich erfasst, wenn das BBK oder eine anderweitige Aufsichtsbehörde Maßnahmen gegenüber dem Betreiber anordnet, die faktisch jedoch den Eigentümer treffen (z. B. Verstärkung des Perimeters)?
- Rückbaupflichten: Was gilt nach einem etwaigen Auszug eines KRITIS-Mieters?
Ohne klare Regelung könnte die Gefahr bestehen, dass umfangreiche Verweise auf Resilienzanforderungen und -pläne letztlich als Beschaffenheitsvereinbarung der Mietsache qualifiziert werden. Bei Mietverträgen mit KRITIS-Relevanz ist daher darauf zu achten, dass eine sehr klare risiko- und kostenbezogene Zuweisung im Vertrag vorgenommen wird.
3. Handlungsempfehlungen für Vermieter und Investoren
Portfolio-Untersuchung auf KRITIS-Mieter
- Identifizieren Sie Mieter und Objekte in KRITIS‑nahen Sektoren (Energie, Verkehr, Gesundheit, IT/TK, Wasser, Ernährung, Entsorgung etc.).
- Beobachten Sie die noch ausstehende BMI‑Rechtsverordnung zu kritischen Dienstleistungen und Schwellenwerten – Betroffenheit kann sich dynamisch ändern.
Technisch-bauliche Gap-Analyse
- Prüfen Sie, sofern sich etwaige Mieter bzw. Objekte mit KRITIS-Relevanz im Bestand befinden, ob betroffene Grundstücke und Gebäude die typischen Maßnahmen nach § 13 KRITISDachG grundsätzlich zulassen (Perimeterschutz, Zugangskontrollen, redundante Energieversorgung, Notstrom, räumliche Trennung sicherheitsrelevanter Bereiche).
- Klären Sie frühzeitig, welche Maßnahmen baurechtlich genehmigungsfähig sind.
Mietvertrags-Check und ggf. -anpassung
Überarbeiten Sie Standardmietverträge in KRITIS‑Sektoren insbesondere zu:
- Kostentragung und Umlagefähigkeit von Resilienzmaßnahmen,
- Duldungs- und Zutrittsrechten (inkl. behördliche Kontrollen, Audits, Übungen),
- Informationspflichten des Mieters zu Registrierung, Risikoanalyse und Resilienzplan,
- vertraglichem Umgang mit behördlichen Auflagen (Kosten, Risiko, Mitwirkung),
- Haftungs- und Freistellungsklauseln bei Verstößen des Betreibers gegen KRITIS‑Pflichten.
Bewährt hat sich nach der Rechtsprechung die präzise vertragliche Zuweisung hoheitlicher Risiken, um Streit über Minderung, Anpassung oder Kündigung zu vermeiden.
Zusammenarbeit mit Betreibern und Behörden
- Suchen Sie frühzeitig das Gespräch mit potenziell KRITIS‑betroffenen Mietern zu deren Risikoanalysen und Resilienzplänen.
- Binden Sie bei komplexen baulichen Maßnahmen die zuständige Bauaufsichts‑ und ggf. Immissionsschutzbehörde ein, um baurechtliche Blockaden zu vermeiden.
Fazit
Das KRITIS‑DachG ist in erster Linie ein Betreiber‑Gesetz. Für die Immobilienwirtschaft bedeutet es dennoch einen Paradigmenwechsel, da betroffene Gebäude und Anlagen Teil eines regulierten Resilienz‑Regimes werden.
Dabei befindet sich dieses Resilienz-Regime noch am Anfang eines Konkretisierungs- und Optimierungsprozesses. Die noch zu erlassenen konkretisierenden Rechtsverordnungen sind im Blick zu behalten. Bereits nach zwei Jahren ist eine Evaluierung des KRITIS-DachG vorgesehen. In Anbetracht der deutlichen Kritik der Länder im Bundesrat ist in diesem Zuge eher mit einer deutlichen Verschärfung, denn mit einer Abmilderung der Reichweite und Pflichten im KRITIS-Bereich zu rechnen.
Wer als Vermieter oder Investor KRITIS‑nahe Mieter im Portfolio hat, sollte jetzt:
- die Betroffenheit prüfen,
- objektspezifische Resilienzanforderungen analysieren,
- Mietverträge strukturiert anpassen und
- die weitere Entwicklung durchgängig beobachten.
Gern unterstützen wir (1) Vermieter bei der Portfolioanalyse, der vertraglichen Gestaltung und Einordnung der neuen und noch zu erlassenen Regelungen und (2) Betreiber bei der Einordnung der künftig bestehenden Pflichten.
Neuere Entwicklungen im Steuerrecht: Besteuerung von Managementbeteiligungen
VERöFFENTLICHUNG
Neuere Entwicklungen im Steuerrecht: Besteuerung von Managementbeteiligungen
März 2026
Read time: 2 min
Die neuen BFH-Entscheidungen schaffen mehr Rechtssicherheit bei der Besteuerung von Managementbeteiligungen. Der BFH stellt klar, dass entsprechende Erträge grundsätzlich als Einkünfte aus Kapitalvermögen und nicht als Arbeitslohn zu qualifizieren sind – vorausgesetzt, es besteht ein eigenständiges gesellschaftsrechtliches Sonderrechtsverhältnis.
Dr. Gero Burwitz und Jonathan Storz erläutern die maßgeblichen Kriterien und praktischen Auswirkungen für Unternehmen in ihrem Beitrag „Neuere Entwicklungen im Steuerrecht: Besteuerung von Managementbeteiligungen“ in der NZG.
vdp aktualisiert Richtlinien zu Mieterdienstbarkeiten – Was Immobilieneigentümer und Kreditnehmer jetzt wissen sollten
CLIENT ALERT / VERöFFENTLICHUNG
vdp aktualisiert Richtlinien zu Mieterdienstbarkeiten – Was Immobilieneigentümer und Kreditnehmer jetzt wissen sollten
27. März 2026
Read time: 4 min
Der Verband deutscher Pfandbriefbanken (vdp) hat sein Ergebnispapier zu Mieterdienstbarkeiten aktualisiert und nun – nach zunächst nur interner Weitergabe – auch der Öffentlichkeit zugänglich gemacht. Inhaltlich handelt es sich weniger um einen Kurswechsel als um gezielte Klarstellungen und Nachschärfungen, die für laufende und künftige Finanzierungen, Refinanzierungen und Immobilientransaktionen hohe praktische Relevanz haben.
Mieterdienstbarkeiten dienen der dinglichen Absicherung langfristiger Mietverträge für den Insolvenz- oder Zwangsversteigerungsfall. Sie greifen in das Rang- und Wertgefüge der Immobilie ein und sind daher aus Sicht der finanzierenden Banken und im Hinblick auf Beleihungswert und Deckungsstockfähigkeit besonders sensibel. Der vdp konkretisiert nun an mehreren Stellen seine Erwartung an eine „finanzierungsunschädliche“ Ausgestaltung.
Ein zentraler neuer Punkt betrifft die vielfach diskutierte Frage, ob Mieterdienstbarkeiten auch dann fortbestehen sollen, wenn ein Mietvertrag aufgrund von Formmängeln nach § 550 BGB kündbar ist. Der vdp lehnt eine solche Erweiterung ausdrücklich ab. Auch nach der Reform des Schriftformerfordernisses zum Jahreswechsel 2024/2025 bestehe weiterhin ein – wenn auch abgeschwächtes – Formrisiko. Dieses Risiko sei jedoch beherrschbar, da es im Verantwortungsbereich der Vertragsparteien liege und durch saubere Vertrags- und Nachtragsdokumentation vermieden werden könne. Eine zusätzliche Absicherung über die Mieterdienstbarkeit sei aus Sicht des vdp nicht sachgerecht und könne sich zudem negativ auf die Bewertung auswirken. Für Immobilieneigentümer bedeutet dies, dass der Fokus künftig noch stärker auf konsequenter Textform-Compliance im Mietvertragsmanagement liegen sollte.
Klarer formuliert der vdp auch zur Entgeltlichkeit der Mieterdienstbarkeit. Zwar bleibt es dabei, dass der Mieter im Sicherungsfall nicht unentgeltlich nutzen soll. Zugleich stellt der vdp aber deutlich klar, dass eine Zahlungspflicht regelmäßig keinen dinglichen Inhalt der Dienstbarkeit darstellen kann, sondern nur schuldrechtlich wirksam vereinbart werden sollte. Für die Praxis heißt das: Entgeltregelungen müssen rechtstechnisch sauber ausgestaltet und flankierend durch dingliche Mechanismen (insbesondere auflösende Bedingungen oder Treuhandlösungen) abgesichert werden. Ältere Musterformulierungen sollten vor diesem Hintergrund kritisch überprüft werden.
Für nachrangige Mieterdienstbarkeiten bestätigt der vdp die Liegenbelassungserklärung als gängiges Instrument, um dem Mieter trotz Nachrangs Schutz zu gewähren. Besonders praxisrelevant ist die klare Aussage zur Bewertung: Ein Höchstbetrag nach § 882 BGB von bis zu 25.000 Euro wird weiterhin als marktüblich und ausreichend angesehen. Der häufig vorgebrachte Ansatz einer Kapitalisierung mit der 25 fachen Jahresmiete wird ausdrücklich als nicht erforderlich und nicht sachgerecht zurückgewiesen. Das stärkt die Verhandlungsposition von Eigentümern und Kreditnehmern, wenn es um die Begrenzung bewertungsrelevanter Vorlasten geht.
Nachgeschärft wird außerdem die Forderung, den vereinbarten Höchstbetrag dinglich abzusichern. Der vdp betont, dass eine bloße Festlegung nach § 882 BGB nicht ausreicht, wenn Mieter und Eigentümer den Inhalt der Dienstbarkeit später ohne Zustimmung der Bank ändern könnten. Empfohlen werden weiterhin verdinglichte auflösende Bedingungen oder eine strukturierte Treuhandlösung mit vorweggenommener Löschungsbewilligung. Je weiter die Ausgestaltung von diesen Modellen abweicht, desto eher sieht der vdp Bewertungsabschläge als geboten an.
Schließlich enthält das Update deutliche Hinweise zur Wertermittlung. Der vdp verweist auf Erkenntnisse aus Deckungsstockprüfungen, wonach vorrangige Mieterdienstbarkeiten bei Fortbestand des Nutzungsrechts ohne korrespondierende Erträge erhebliche Wertminderungen auslösen können. Zwar wird der Beleihungswert weiterhin belastungsfrei ermittelt, die kredit- und bewertungsseitige Behandlung solcher Risiken rückt jedoch stärker in den Fokus.
Zusammengefasst lässt sich festhalten: Der vdp hält am etablierten Standard fest, zieht aber klare Grenzen gegen zusätzliche Sicherungsforderungen und unsaubere Mischkonstruktionen. Für Immobilieneigentümer und Darlehensnehmer bedeutet das vor allem drei Dinge: Erstens sollten bestehende Mieterdienstbarkeiten mit Blick auf Refinanzierungen oder einen geplanten Exit frühzeitig geprüft werden. Zweitens gewinnt ein sauberes Mietvertrags- und Nachtragsmanagement erheblich an Bedeutung. Drittens sollten Abweichungen vom vdp Standard künftig nicht nur rechtlich, sondern auch in ihren unmittelbaren wirtschaftlichen Auswirkungen auf Finanzierung und Bewertung mitgedacht werden.
Das Papier des vdp ist für Interessenten frei zugänglich und über die vdp-Website abrufbar: pfandbrief.de/mieterdienstbarkeiten-eine-komplizierte-dreiecksbeziehung/.